
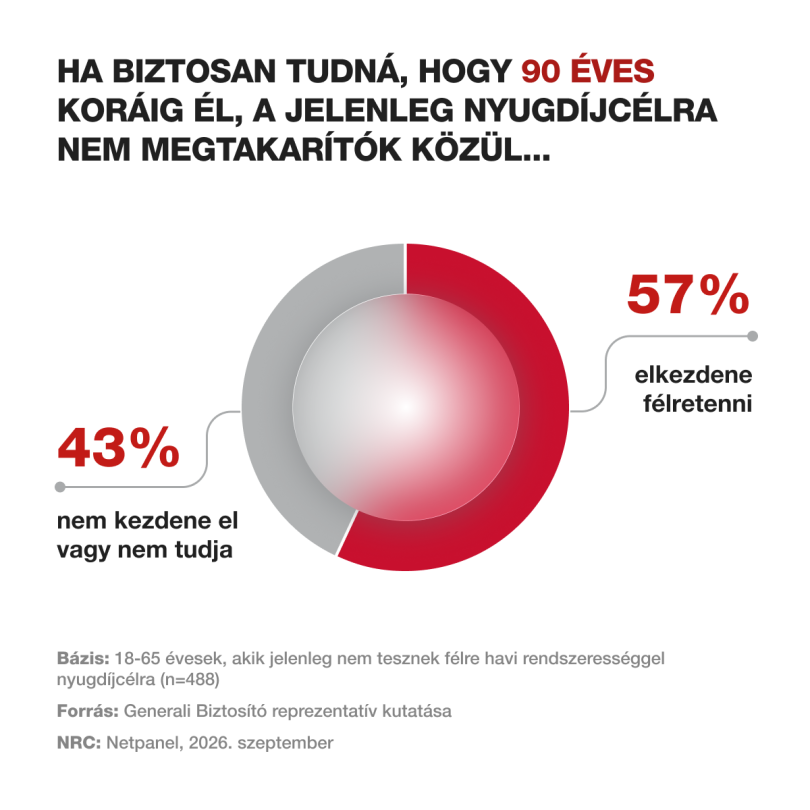
A hosszabb, aktív élet a pénzügyi tervezést is átírhatja: több aktív év mellett hosszabb időszak anyagi biztonságáról is gondoskodni kell. A kutatás eredményei szerint a hosszú élet biztos tudata komolyan ösztönözné a nyugdíjcélú megtakarításokat. A már rendszeresen félretevők 21 százaléka jelentősen, 29 százaléka pedig valamelyest növelné megtakarítását. A jelenleg nem megtakarítók körében 19 százalék biztosan, további 38 százalék pedig valószínűleg elkezdene rendszeresen félretenni.
A megkérdezettek 2026-ban átlagosan havi 90 ezer forint megtakarítását tartanák ideálisnak a nyugdíjas évekre, ténylegesen azonban átlagosan 38 ezer forintot tudnak havonta félretenni, vagyis a két összeg között 52 ezer forintos különbség van. 2025-höz képest ráadásul nemcsak a tényleges megtakarítás csökkent 42 ezerről 38 ezer forintra, hanem az az összeg is 96 ezerről 90 ezerre csökkent, amelyet a válaszadók ideálisnak tartanának. A közöttük lévő távolság ugyanakkor csak kismértékben változott.
A megtakarítás lehetőségei jelentősen eltérnek. A válaszadók 34 százalékának nincs félretehető jövedelme, 22 százalék legfeljebb havi 20 ezer, 16 százalék pedig 20 001 és 50 ezer forint közötti összeget tud megtakarítani. A felmérés szerint a nyugdíjcélú felkészülés leggyakoribb akadálya az alacsony jövedelem, amelyet a válaszadók 41 százaléka jelölt meg. Ezt a mindennapi megélhetési költségek 39, valamint a rendszeres megtakarítás nehézsége 24 százalékkal követi.
Miközben a válaszadók 51 százaléka szerint a mai 30–40 évesek kisebb eséllyel érik meg a 90 éves kort, mint a jelenlegi idősek, egy hosszabb élet biztos kilátása látványosan növelné a megtakarítási hajlandóságot.
Ha 75–80 évesen egészséges, aktív életet élnének, a válaszadók számára mindenekelőtt az önállóság és a függetlenség megőrzése lenne fontos: ezt 31 százalék jelölte meg első helyen. A kiszámítható anyagi hátteret és a váratlan kiadások fedezésének lehetőségét 21 százalék, a család támogatását 18, az utazást és az új élményeket mindössze 16 százalék tartaná a legfontosabbnak. Az önállóság jelentősége az életkor előrehaladtával növekszik: az 50–65 évesek körében az átlagnál 8 százalékponttal magasabb azok aránya, akik ezt választották.
(Az online kérdőíves kutatást 2026 szeptemberében az NRC Netpanel segítségével végezték. A 862 fős minta a 18–65 éves hazai lakosságra nem, korcsoport, végzettség, lakóhelytípus és régió alapján reprezentatív. )
Nyugdíj-előtakarékosságra a megfelelő konstrukció kiválasztása nagyban függ a korosztálytól, a pénzügyi jártasságtól és a kockázattűrő képességtől:
Önkéntes Nyugdíjpénztár (ÖNYP): A legstabilabb és legolcsóbb megoldás azoknak, akik nem akarnak napi szinten foglalkozni a befektetésekkel. A minimális havi tagdíj rendkívül alacsony (5 000 – 11 000 Ft), a költségek elenyészőek, és a hozamok 10 év után 3 évente adómentesen felvehetők. Max. évi 150 000 Ft adójóváírás érhető el vele. (Az 150 ezer forintos keret az önkéntes egészségpénztárral együtt értendő. Aki ott kimaxolja a keretet, itt nem vehet igénybe adóvisszatérítést.)
Nyugdíjbiztosítás: Biztosítótársaságokon keresztül működő, jogilag rendkívül védett forma, amely fixálja a szerződéskötéskor érvényes nyugdíjkorhatárt (65 év). Ha az állam időközben emelné a korhatárt, a kifizetés akkor is elindul az eredeti időpontban. Évi maximum 130 000 Ft adójóváírás jár utána.
Nyugdíj-előtakarékossági Számla (NYESZ): Olyan befektetőknek ajánlott, akik maguk szeretnék adni-venni az értékpapírokat, részvényeket és állampapírokat. Maximális szabadságot ad, alacsony költségekkel működik, de szakértelmet is kíván. Az adójóváírás felső határa itt évi 100 000 forint.
Olvasd el ezt is!